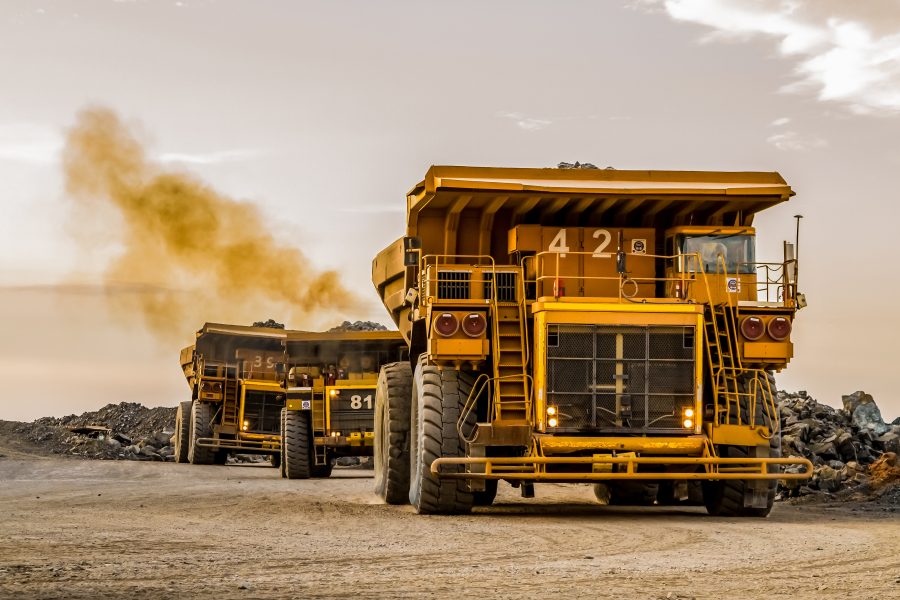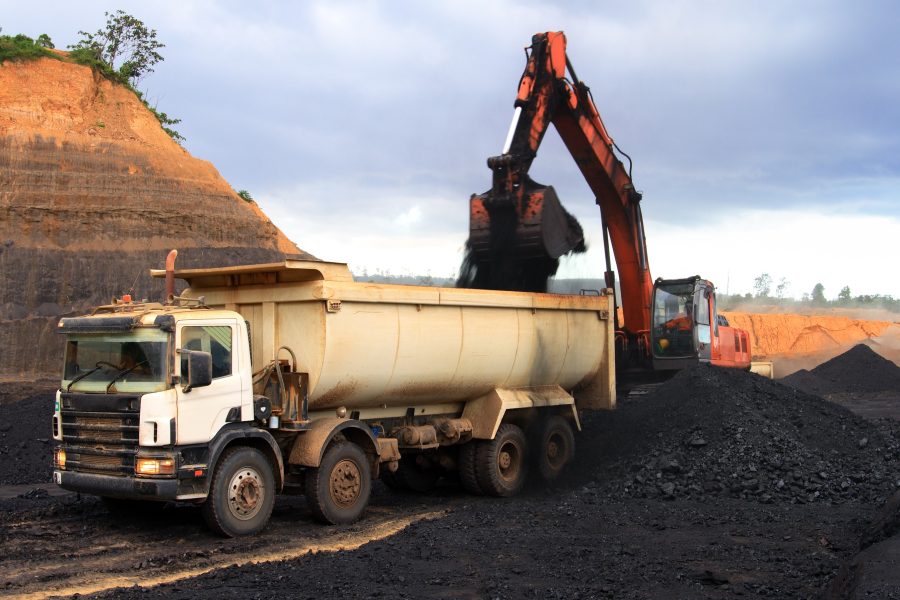
La misma máquina, el mismo estéril, el mismo camión. Y sin embargo, el momento define el tratamiento tributario.
El Oficio N° 1.559 de 1991 sigue siendo, treinta y cinco años después, la pieza que ordena el tratamiento tributario de los desembolsos mineros según la etapa del proceso a la que sirven. El reconocimiento, que incluye prospección, sondajes, estudios y zanjas, se trata como gasto de organización y puesta en marcha. El desarrollo, con sus piques, túneles y sistemas de ventilación y transporte principal, es activo fijo. La preparación y la explotación, con sus galerías, chimeneas, perforación, tronadura y carguío, son costo del mineral conforme al artículo 30 de la Ley sobre Impuesto a la Renta.
A esa clasificación se agrega una regla residual construida por la jurisprudencia administrativa: los desembolsos previos a la producción que no son preparación, desarrollo ni activo fijo se tratan como gastos de organización y puesta en marcha. Así lo señalan los Oficios N° 297 de 1982, N° 1.739 de 1986, N° 3.274 de 1995 y N° 1.377 de 2005.
En faenas a rajo abierto la distinción se vuelve concreta. El pre-stripping, es decir, la remoción de estéril antes de iniciar la explotación, es gasto de organización y puesta en marcha. El stripping ejecutado durante la explotación es costo del mineral. Los caminos que forman parte de la infraestructura definitiva de la mina son activo fijo, aunque se construyan con el mismo equipo y en la misma semana.
El lenguaje contable dice otra cosa, y eso está bien siempre que se identifique. La CINIIF 20 permite reconocer un activo de desbroce cuando la actividad mejora el acceso a mineral futuro, mientras la norma tributaria manda directo a costo. La NIIF 6 admite activar o llevar a gasto la exploración según la política contable, mientras la norma tributaria la trata como gasto de puesta en marcha.
Cada una de esas diferencias es temporaria y genera impuestos diferidos por partida doble: para el Impuesto de Primera Categoría y para el componente del Royalty que se calcula sobre la renta imponible operacional minera ajustada. La recomendación es sencilla de enunciar y exigente de cumplir: clasificar en el momento del desembolso, no en el cierre.
La teoría llevada a la práctica a través de esta calculadora de ejercicios que compartimos por este medio en el siguiente link https://www.bbsc.cl/wp-content/uploads/2026/09/BBSC_Calculadoras_Blog_Minero_2026.xlsx
Para profundizar sobre estos temas lo invitamos a inscribirse en nuestro próximo seminario el 29 de octubre de 2026, vía zoom, sin costo, a través del siguiente link https://forms.gle/eLbsRERKPa9nFRoU8
Claudia Valdés Muñoz, gerente general BBSC®, servicios contables & tributarios de excelencia, cvaldes@bbsc.cl, www.bbsc.cl, +56 9 8139 3599